
Se prevé que las exportaciones de carne vacuna argentina en 2027 alcancen las 800.000 toneladas en equivalente peso canal (EPC), una cifra ligeramente inferior al volumen de 2026. Los elevados precios del ganado de engorde, la fuerte demanda de exportación de animales de mayor peso y los costos de alimentación relativamente bajos están incentivando a los productores a prolongar los ciclos de producción y aumentar el peso de los animales antes del sacrificio.
Se proyecta que la producción de carne vacuna en 2027 aumente a 3,14 millones de toneladas EPC, impulsada por un incremento marginal en la faena de ganado y por mayores pesos promedio de las canales. Además del crecimiento de las importaciones de carne vacuna, se espera que el consumo interno total alcance los 2,41 millones de toneladas EPC, 5 % más que en 2026.
Producción
Se prevé que la producción de carne vacuna argentina en 2027 se sitúe en 3,14 millones de toneladas en equivalente peso canal (EPC), un 3 % por encima de lo estimado por la oficina local para 2026 y prácticamente sin variaciones respecto a 2025. Se proyecta un aumento marginal en la faena de ganado hasta los 12,8 millones de cabezas, a medida que continúan incrementándose los pesos promedio de faena. Se espera que esta tendencia, que se ha consolidado desde abril de 2025, se refuerce en los próximos años.
Cudro
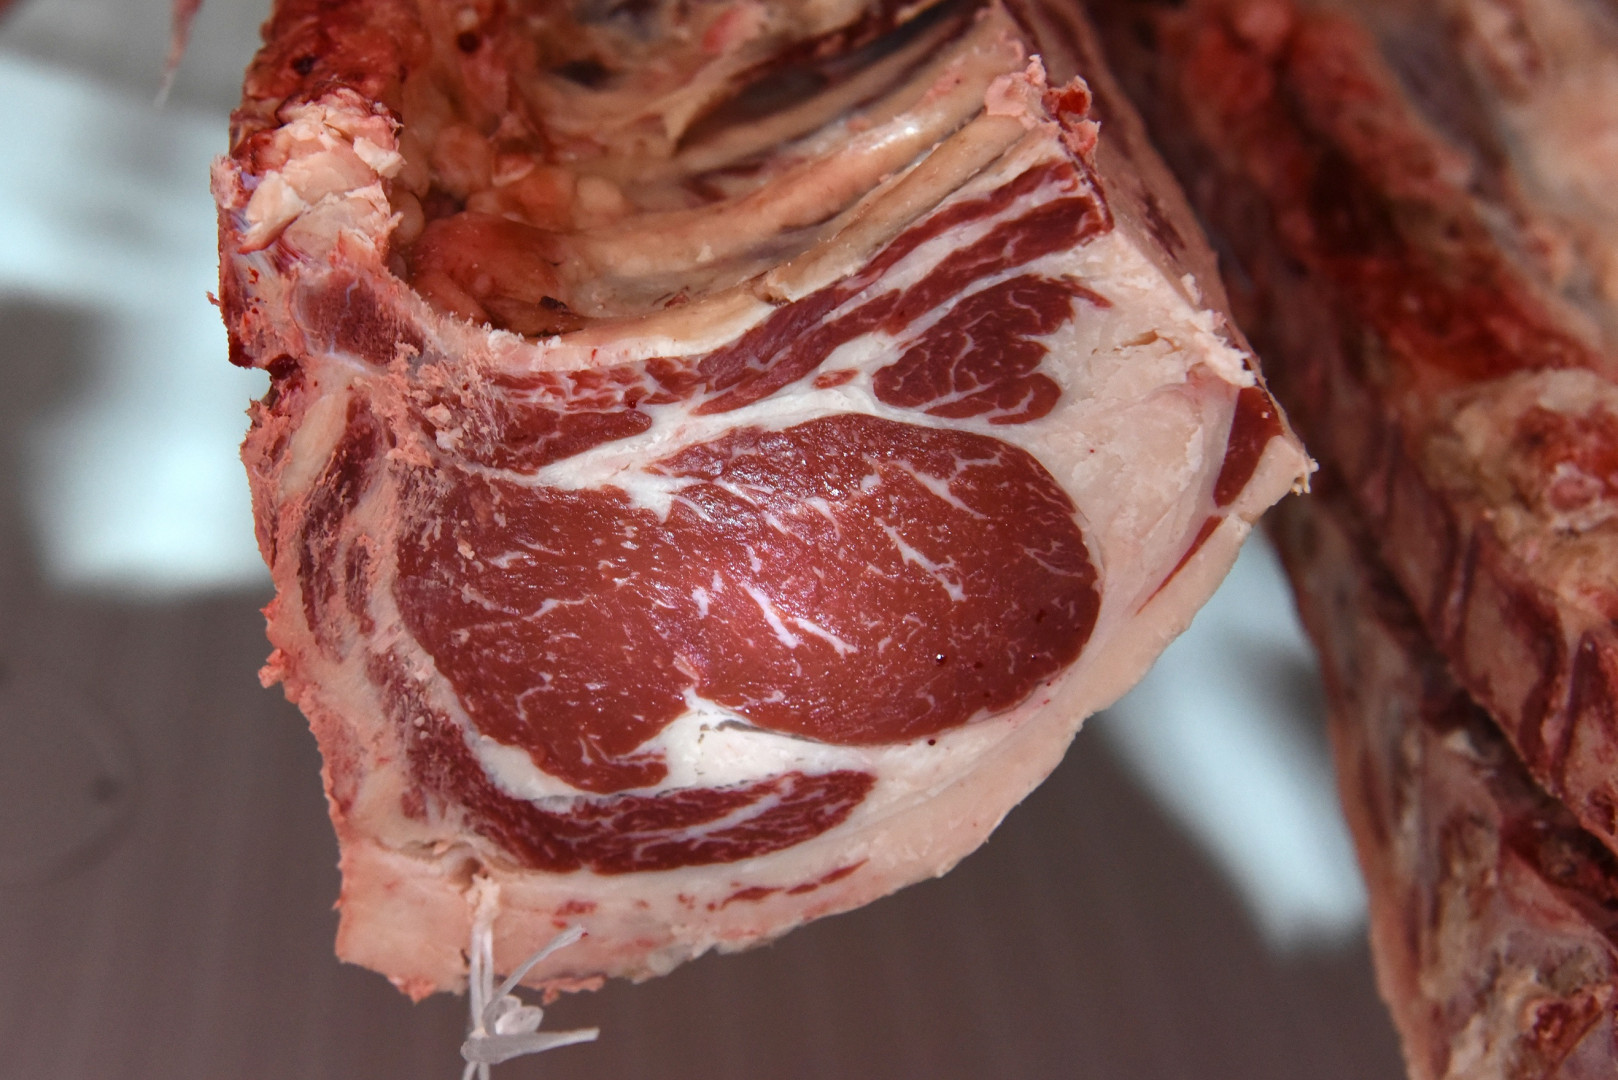
La creciente participación de plantas frigoríficas orientadas a la exportación en el negocio de los corrales de engorde (*feedlots*), ya sea mediante operaciones propias o acuerdos de engorde con terceros, está reforzando esta tendencia. Las empresas cárnicas buscan un suministro más fiable de ganado de mayor peso y con buen grado de marmoleo para satisfacer las exigencias de los mercados de exportación.
El aumento en los pesos promedio de sacrificio también se ve favorecido por la relación actual entre los precios del ganado de engorde y el ganado terminado, así como por los costos favorables de alimentación. Estas condiciones hacen más rentable retener el ganado durante más tiempo y aumentar su peso, lo que contribuye a la creciente popularidad de la etapa de pre-engorde o recría (*backgrounding*). La mayor parte de esta etapa se realiza en pastoreo, aunque una proporción menor tiene lugar en confinamiento, con una dieta distinta a la utilizada durante la fase de acabado final.
Pesos de faena
Tradicionalmente, Argentina ha sacrificado ganado con pesos relativamente bajos y a edades tempranas. Esta práctica se remonta en gran medida a una época en la que la mayor parte del ganado se terminaba en pasturas naturales o mejoradas, particularmente hace tres décadas, cuando se consideraba que el ganado criado a pasto producía una carne más tierna.
Décadas de inestabilidad económica también fomentaron ciclos de producción más cortos, permitiendo a los productores reducir su exposición financiera y de mercado. Actualmente, el uso generalizado de maíz en la etapa de terminación, una mayor estabilidad macroeconómica y la fuerte demanda mundial de carne vacuna están desplazando gradualmente a la industria hacia pesos de faena más elevados.
Los actores del sector señalan que Argentina necesita sacrificar vaquillonas con pesos muy superiores a los actuales 350-380 kilos de peso vivo; a modo de comparación, el peso promedio de faena en Uruguay se acerca a los 450 kilos de peso vivo.
A pesar de las mejoras en el desempeño reproductivo, una tasa de destete relativamente estable y un número constante de hembras reproductoras, la actual rentabilidad derivada de transformar maíz en carne vacuna y la firme demanda externa están generando una intensa competencia por los terneros. La demanda mundial de carne vacuna se percibe cada vez más como un fenómeno estructural que podría mantenerse sólida durante varios años.
Como resultado, los precios de los terneros expresados en dólares han aumentado drásticamente desde finales de 2024. En enero de 2024, el precio de los terneros superaba 31 % al de los novillos terminados; para junio de 2026, esa brecha se había ampliado 57 %. Pese a los precios excepcionalmente altos de la carne destinada a la exportación, aproximadamente el 80 % de la producción argentina se comercializa en el mercado interno, donde el estancamiento del poder adquisitivo continúa limitando, en cierta medida, los precios minoristas de la carne.
Fuente: elsitioavicola