
Soja y maíz subieron con fuerza en Chicago por China, exportaciones y clima. El mercado global vuelve a mirar la demanda y los precios agrícolas.
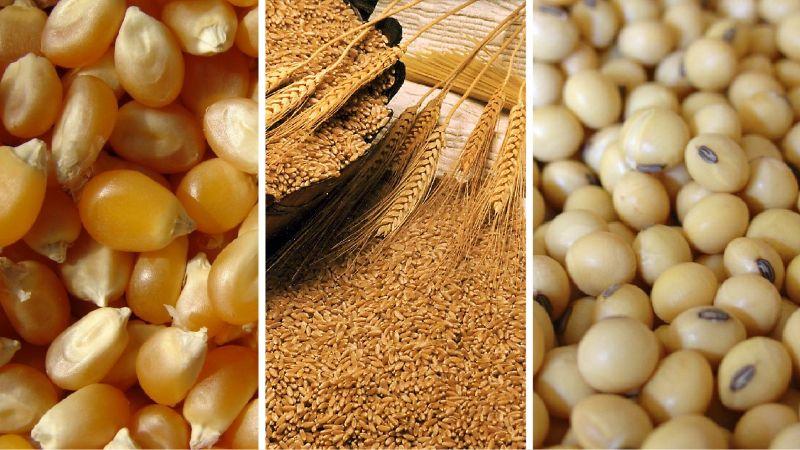
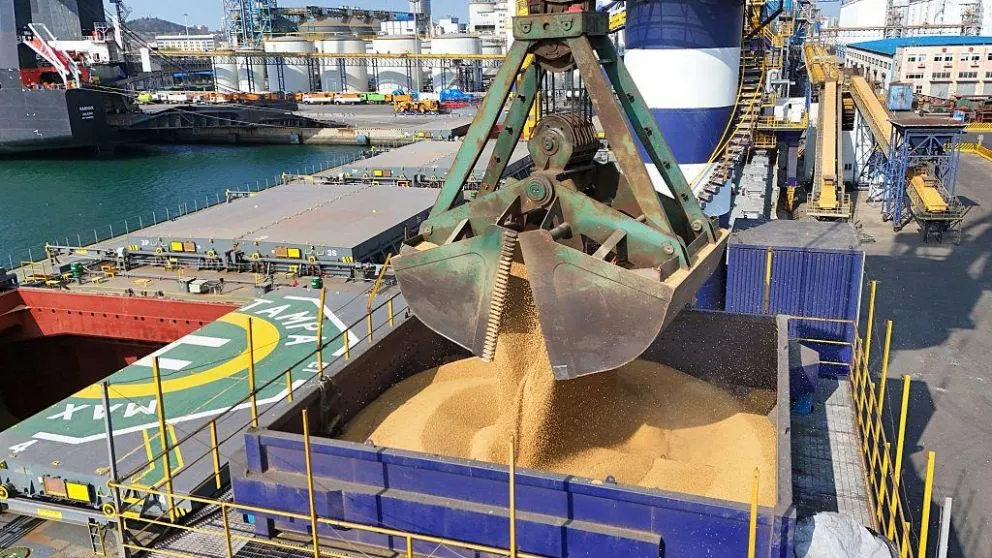
l lunes 21 de septiembre de 2026, la soja, el maíz y el trigo registraron fuertes subas en los mercados de futuros de Estados Unidos, impulsados por expectativas de mayores compras de China, un ritmo firme de exportaciones y lluvias que demoraron temporalmente la cosecha en zonas del Midwest. El maíz diciembre avanzó el equivalente a US$ 6,1 por tonelada, mientras la soja noviembre ganó aproximadamente US$ 9 por tonelada. El movimiento importa para América Latina porque Estados Unidos, Brasil y Argentina compiten por algunos de los principales flujos comerciales mundiales de granos, con China nuevamente en el centro de la demanda.
Las cotizaciones reflejaron rápidamente ese cambio de expectativas. El maíz diciembre terminó alrededor de US$ 213,8 por tonelada, su cierre más alto desde comienzos de septiembre, mientras el contrato marzo alcanzó aproximadamente US$ 219,2/t. La soja noviembre se ubicó cerca de US$ 487,9/t y enero en US$ 493,8/t. Las cifras están expresadas en unidades métricas a partir de las cotizaciones originales del mercado estadounidense. Más allá de una rueda puntual, la combinación de clima, demanda externa y negociaciones comerciales volvió a colocar a los commodities agrícolas en una fase de mayor volatilidad.
Maíz: precios y exportaciones vuelven a dar señales alcistas
| Indicador | Dato | Variación / referencia |
|---|---|---|
| Maíz diciembre | US$ 213,8/t | +US$ 6,1/t |
| Maíz marzo | US$ 219,2/t | +US$ 6,0/t |
| Inspecciones para exportación | 1,94 Mt | +25% semanal |
| Fuente: Chicago y USDA. Conversión: AgroLatam. |
El frente exportador agregó fundamentos a la recuperación. Las inspecciones de maíz estadounidense para exportación alcanzaron 1,94 millones de toneladas en la semana finalizada el 17 de septiembre, 25% más que la semana anterior y 40% por encima del mismo período de 2025. Japón encabezó los destinos con casi 592.000 toneladas. En el acumulado de la campaña 2026/27, los embarques mostraban un crecimiento interanual del 16%. Para los exportadores latinoamericanos, el dato resulta relevante porque una demanda internacional sostenida en Estados Unidos puede influir sobre las primas, los precios FOB y la competencia entre orígenes.

China vuelve al tablero: qué significa para Sudamérica
La soja concentró buena parte de la atención. Al 10 de septiembre, las ventas estadounidenses pendientes hacia China para la campaña 2026/27 sumaban 9,85 millones de toneladas. A esto se agregó una nueva operación: el USDA confirmó el 18 de septiembre que exportadores privados reportaron la venta de 111.000 toneladas de soja a China para entrega durante 2026/27. El organismo también había registrado negocios por 272.000 toneladas el 10 de septiembre, 192.000 toneladas el día 3 y 202.000 toneladas el día 2, una secuencia que muestra la continuidad de la demanda china durante el mes.
Soja: China recupera protagonismo en la demanda
| Indicador | Dato | Referencia |
|---|---|---|
| Soja noviembre | US$ 487,9/t | +US$ 9,0/t |
| Ventas pendientes a China | 9,85 Mt | Al 10 de septiembre |
| Nueva venta confirmada | 111.000 t | China, campaña 2026/27 |
| Fuente: Chicago y USDA-FAS. Conversión: AgroLatam. |
Las inspecciones estadounidenses de soja también mostraron dinamismo: durante la semana terminada el 17 de septiembre alcanzaron 759.193 toneladas, 12% más que la semana anterior y el mayor volumen semanal desde comienzos de abril. China absorbió 446.789 toneladas, cerca del 59% del total inspeccionado. Este comportamiento tiene implicancias directas para las cadenas de valor agroalimentarias de Brasil, Argentina, Paraguay y Uruguay. Una mayor presencia estadounidense en China puede alterar la distribución estacional de las compras y modificar diferenciales de precios, primas y decisiones de comercialización cuando avance la nueva oferta sudamericana.
El trigo agregó un tercer factor de tensión. El contrato SRW diciembre avanzó hasta el equivalente de US$ 267,1 por tonelada, mientras el HRW diciembre alcanzó aproximadamente US$ 291,9/t. En este caso, el mercado sigue especialmente atento a las disrupciones comerciales en la región del Mar Negro, que pueden modificar las rutas tradicionales de abastecimiento. Rusia continúa siendo un actor central del comercio mundial de trigo y Ucrania conserva relevancia exportadora, por lo que cualquier dificultad logística puede estimular una mayor diversificación de proveedores entre compradores de África del Norte y Medio Oriente.

Trigo: el mercado incorpora el riesgo del Mar Negro
| Contrato | Precio | Variación diaria |
|---|---|---|
| Trigo SRW diciembre | US$ 267,1/t | +US$ 4,6/t |
| Trigo HRW diciembre | US$ 291,9/t | +US$ 3,9/t |
| Trigo primavera diciembre | US$ 274,2/t | +US$ 1,8/t |
| Fuente: mercados de futuros de EE.UU. Conversión: AgroLatam. |
Para América Latina, esta reorganización puede abrir oportunidades, pero también intensificar la competencia. Argentina aparece entre los proveedores capaces de participar de una eventual diversificación de las importaciones de trigo, mientras Brasil y el Cono Sur siguen expuestos a los cambios de la demanda china de soja y maíz. Infraestructura portuaria, logística de exportación, costos internos y capacidad para responder a nuevas ventanas comerciales serán determinantes. El escenario también vuelve a demostrar que las ventajas comparativas productivas necesitan complementarse con eficiencia logística, trazabilidad y previsibilidad comercial para capturar mayor valor agregado.
El movimiento alcista, sin embargo, no garantiza un cambio estructural de tendencia. Estados Unidos continúa avanzando sobre cosechas importantes y existe oferta disponible entre varios grandes exportadores. Para el agro latinoamericano, las próximas señales surgirán de la continuidad de las compras chinas, el ritmo de la cosecha estadounidense, las condiciones climáticas y la evolución del Mar Negro. Si la demanda se sostiene, los flujos comerciales podrían redistribuirse nuevamente entre Estados Unidos y Sudamérica, trasladándose a precios FOB, márgenes y decisiones comerciales de productores y exportadores durante la campaña 2026/27.
Fuente: AgroLatam