
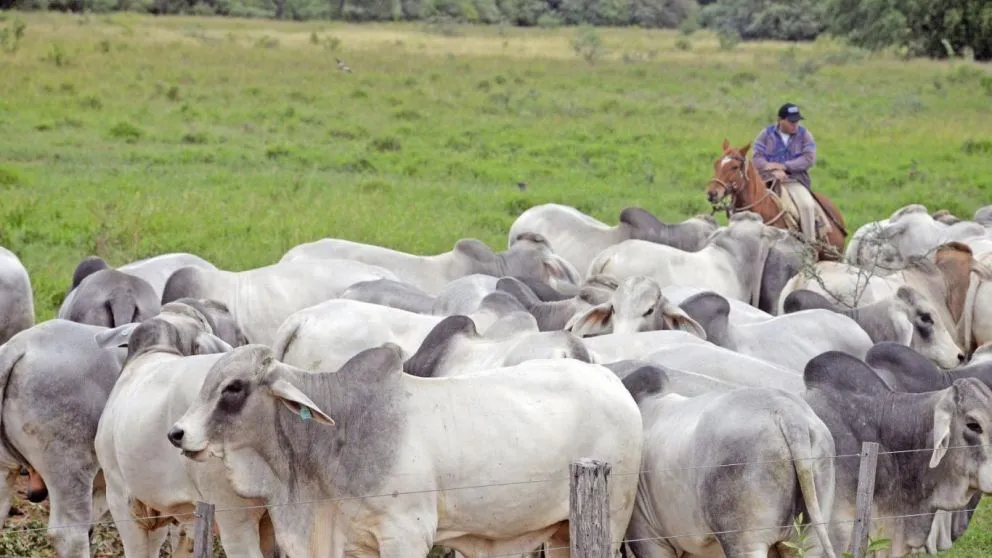
El USDA prevé una caída del comercio mundial de carne bovina, pero Paraguay y Uruguay podrían aumentar sus exportaciones mientras retroceden grandes proveedores.
El mercado internacional de carne bovina podría registrar cambios importantes durante 2027, con una reducción del 0,6% en las exportaciones mundiales y perspectivas favorables para Paraguay y Uruguay. Las proyecciones del Departamento de Agricultura de Estados Unidos (USDA) sitúan el comercio global en 13,89 millones de toneladas equivalente carcasa, en un año en el que varios de los principales proveedores enfrentarían limitaciones para sostener sus embarques. Mientras Brasil, Australia, Estados Unidos y Argentina registrarían retrocesos, los dos países sudamericanos tendrían posibilidades de ampliar sus ventas y mejorar su participación en los mercados internacionales.
La particularidad de estas estimaciones es que las diferencias no se producirían únicamente entre regiones, sino también dentro del propio Mercosur. Aunque el bloque mantendría prácticamente sin cambios su volumen conjunto de exportaciones, la distribución entre sus integrantes mostraría movimientos relevantes. Brasil y Argentina reducirían sus embarques, mientras Paraguay y Uruguay aumentarían sus colocaciones, una combinación que refleja las distintas condiciones productivas y comerciales de cada país. Para la industria frigorífica regional, la evolución de la oferta de hacienda y las oportunidades de acceso a los mercados externos serán determinantes durante el próximo año.
Brasil conservaría su posición como principal exportador mundial de carne bovina, con 4,10 millones de toneladas previstas para 2027, aunque ese volumen representaría una disminución interanual del 1%. Australia, otro proveedor fundamental para los mercados asiáticos, registraría una caída del 3%, hasta alcanzar 2,24 millones de toneladas. En su caso, la menor disponibilidad de ganado y las restricciones de acceso al mercado chino mediante cuotas afectarían las posibilidades de expansión comercial. Ambos países continuarían concentrando una parte importante de las exportaciones internacionales, pero con menores volúmenes disponibles respecto de 2026.
Paraguay y Uruguay podrían mejorar sus ventas mientras retroceden otros exportadores
Entre los países con perspectivas de crecimiento, Paraguay aumentaría sus exportaciones de carne bovina un 5%, hasta alcanzar 400.000 toneladas equivalente carcasa. La proyección representa una oportunidad para una actividad que ocupa un lugar importante dentro de la economía agroexportadora paraguaya. La posibilidad de incrementar los embarques mientras otros proveedores reducen su oferta permitiría ampliar la presencia del producto nacional en el comercio internacional. Sin embargo, la concreción de estas previsiones dependerá de la disponibilidad de ganado, las condiciones de comercialización y la demanda de los mercados compradores.
Uruguay presentaría una recuperación todavía más marcada. Según las estimaciones del USDA, sus exportaciones crecerían un 11% durante 2027, hasta alcanzar 515.000 toneladas, uno de los incrementos relativos más importantes entre los principales países vendedores. Este comportamiento estaría acompañado por una expansión de la producción nacional de carne bovina, que también aumentaría un 10% y llegaría a 630.000 toneladas. La combinación de mayor actividad productiva y crecimiento exportador ofrecería mejores perspectivas para la cadena ganadera uruguaya, desde los establecimientos de cría y engorde hasta la industria frigorífica.
La evolución de Argentina sería diferente. El organismo estadounidense proyecta una reducción del 2% en las exportaciones argentinas, hasta 800.000 toneladas equivalente carcasa, mientras Estados Unidos disminuiría sus ventas externas un 1%, hasta 1,06 millones de toneladas. La Unión Europea registraría una contracción más pronunciada, del 11%, con embarques estimados en 530.000 toneladas. Estas variaciones muestran que la reducción prevista para el comercio mundial no sería uniforme y que algunos países enfrentarían mayores restricciones para abastecer a sus compradores habituales.
El comportamiento del Mercosur resulta especialmente significativo por su peso en el abastecimiento mundial de proteínas animales. Brasil, Argentina, Paraguay y Uruguay exportarían conjuntamente 5,81 millones de toneladas de carne bovina durante 2027, un volumen prácticamente estable frente al año anterior. Las mayores colocaciones previstas para Paraguay y Uruguay compensarían las disminuciones de los otros dos socios. De concretarse estas estimaciones, el bloque conservaría una participación cercana al 42% de las exportaciones mundiales proyectadas, aunque con diferencias importantes en el desempeño comercial de sus integrantes.
China y Estados Unidos marcarían las condiciones del comercio mundial de carne
La evolución de las compras internacionales será otro factor decisivo para los frigoríficos exportadores. El USDA estima que las importaciones mundiales de carne bovina alcanzarían 12,43 millones de toneladas en 2027, un volumen prácticamente sin variaciones respecto del año anterior. China continuaría siendo el principal comprador, con adquisiciones que aumentarían de 3,60 a 3,65 millones de toneladas. Aunque el incremento sería moderado, el tamaño de ese mercado mantiene una importancia considerable para los países que dependen de las ventas externas de carne vacuna.
Estados Unidos, por su parte, reduciría sus importaciones un 3%, hasta 2,80 millones de toneladas, debido a una menor disponibilidad prevista de acceso libre de aranceles. La Unión Europea también disminuiría sus compras externas, con una contracción estimada del 12% y un volumen de 400.000 toneladas. Estas reducciones podrían modificar las posibilidades de colocación de los exportadores, especialmente cuando se combinan con las limitaciones de acceso mediante cuotas al mercado chino. La competencia por los destinos disponibles dependerá tanto de los precios como de las condiciones sanitarias y comerciales exigidas por cada comprador.
En términos productivos, el USDA calcula que la oferta mundial de carne bovina rondaría los 60,03 millones de toneladas durante 2027. Los incrementos previstos en Argentina, India y Uruguay compensarían parcialmente las reducciones de Brasil, Australia, Estados Unidos y la Unión Europea. La evolución de la producción resulta fundamental para interpretar las perspectivas comerciales, ya que una mayor disponibilidad de carne no necesariamente se traduce en mayores exportaciones. El consumo interno, las condiciones de acceso a mercados y las decisiones comerciales también influyen sobre el volumen que finalmente llega al intercambio internacional.
Otros países también podrían aprovechar las diferencias de oferta entre los grandes exportadores. India incrementaría sus ventas externas un 3%, hasta 1,95 millones de toneladas, mientras México registraría un crecimiento del 8%, con embarques estimados en 430.000 toneladas. Estos movimientos ampliarían las alternativas de abastecimiento para los importadores y aumentarían la competencia en determinados destinos. Para Paraguay y Uruguay, el crecimiento proyectado deberá concretarse dentro de un comercio mundial que, según las previsiones actuales, movilizaría menos carne que en 2026 y mantendría una demanda concentrada en pocos compradores de gran escala.
Fuente: AgroLatam