
Soja, trigo y maíz en noviembre: los datos del USDA frenan las bajas externas, pero el mercado local sigue pesado. El informe mensual de KIMEI y la Facultad de Ciencias Agrarias (UNLZ) analiza la coyuntura de noviembre para soja, trigo y maíz, destacando que el reciente reporte WASDE del USDA logró frenar una racha bajista de un mes en Chicago al proyectar menores rindes y stocks en Estados Unidos para soja y maíz
MERCADO INTERNACIONAL
La tendencia a la baja que se manifestó hasta el lunes pasado encuentra explicación sobre tres elementos que han prevalecido sin contrapeso alguno. Por un lado el interrogante referido a la demanda china por poroto de origen norteamericano. Sumado un factor estacional como es la cosecha en el Medio Oeste con un notable volumen y velocidad, generando una oferta que parecía que no fuera a estar acompañada por una demanda de magnitud equivalente. Por último, un proceso en paralelo e intenso durante este período de liquidación de posiciones largas (compradoras) por parte de fondos de diverso origen. El contrato enero 27 cayó 9% desde el 12/10 hasta el 9/11.
Tanto la harina como el aceite acompañaron el recorrido sin que hubiera condimentos de impacto sobre los mismos, y que a través de ellos pudieran morigerar el efecto señalado sobre el poroto. Sobre todo en caso del aceite, en donde por un lado generó incertidumbre una decisión de la EPA (Agencia de Protección Ambiental) de mediados de octubre en el sentido de la aplicación de un cronograma para habilitar obligaciones adicionales de corte con biocombustibles, y por otro, los posibles acuerdos que distienden la disputa en el Golfo Pérsico y su correlato en el precio del petróleo.
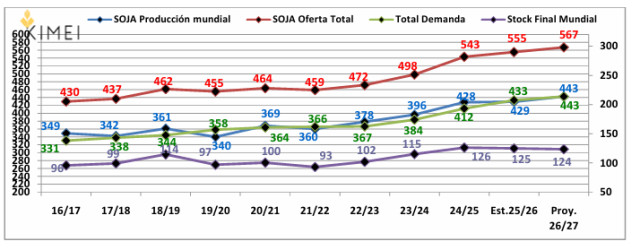
Dentro de este contexto se difundió el martes el informe WASDE del USDA correspondiente al mes de noviembre. Dicho reporte produjo sorpresas en la hoja de balance norteamericana, ya que se esperaba una cosecha mayor a la proyectada, y al mismo tiempo unas existencias finales superiores a las informadas.
Tengamos presente un dato relevante: en las últimas cuatro campañas el uso doméstico total de grano en USA se incrementa sucesivamente al mismo tiempo que los stocks de cierre disminuyen progresivamente, haciendo que la relación stock/consumo continúe en disminución dentro del período considerado. La misma relación a nivel global también se ubica como la de menor magnitud en el mismo espacio de tiempo considerado.
Para el resto del mundo no se reportan variaciones de consideración tal como puede observarse en el cuadro debajo, sin embargo el mercado reaccionó en esa jornada de manera intensa con mejoras sustanciales como por ejemplo el contrato enero con una suba de algo más de U$ 14.
Para los próximos días la mirada queda focalizada nuevamente en el vínculo comercial entre USA y China, el avance de la cosecha norteamericana y su molienda doméstica. También hay que considerar el conflicto en Ormuz y los avances en su distensión. Desde ya es necesario seguir la actitud de los fondos quienes potencian cualquier tendencia. Y un elemento que adquiere envergadura considerable es el avance y desarrollo del cultivo en Sudamérica. Principalmente la observación sobre Brasil y los posibles efectos de El Niño.
A continuación, se detallan los elementos que inciden en los fundamentos. Su impacto es difícil de ponderar, por lo que no es posible presentar un balance de riesgos preciso. De todas maneras, es muy probable un sesgo lateral con riesgo de volatilidad, donde el vínculo con China será el factor primordial, seguido por las condiciones meteorológicas para el cultivo en Brasil.
Fundamentos de subas en Chicago:
– Compras por parte de China en EEUU.
– Perspectivas meteorológicas complicadas para la siembra y desarrollo del cultivo en Sudamérica.
– Demanda de biocombustibles sostenida.
Fundamentos de bajas en Chicago:
– Liquidación de posiciones compradas de los fondos de inversión.
– Distensión del conflicto en el Golfo Pérsico.
Cotizaciones SOJA CME (12-oct a 12-nov):
– Contrato Noviembre: 12-oct: 473,17 | 23-oct: 461,68 | 09-nov: 434,37 | 12-nov: 450,83
– Contrato Enero: 12-oct: 479,42 | 23-oct: 466,09 | 09-nov: 436,31 | 12-nov: 447,91
MERCADO LOCAL – SOJA
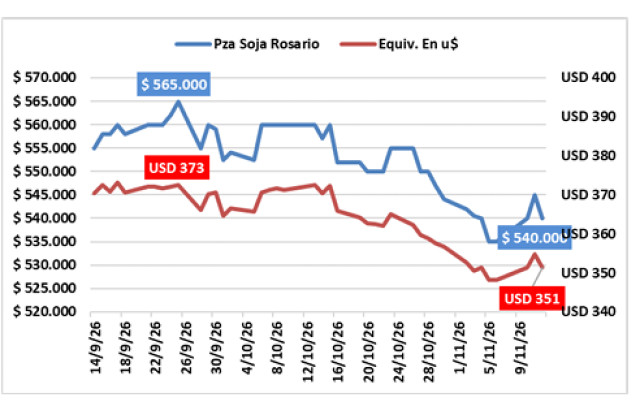
Las cotizaciones reflejadas en la pizarra de Rosario y su equivalente en dólares tipo comprador Banco Nación continúan acompañando el recorrido de los precios en Chicago, con algunas diferencias tanto en las subas o bajas que experimenta dicho mercado, aquí ambas se reflejan menor proporción. Pero como queda expuesto con cotizaciones que han tenido tendencia a la baja.
– Referencias Gráfico Pizarra Soja Rosario (14/9/26 al 11/11/26): Máximo en torno al 25/9 en $ 565.000 (USD 373); cierre reciente en $ 540.000 (USD 351).
Análisis Comercial Local
El estado comercial (cifras oficiales sobre declaraciones de compras), nos muestra que resta ingresar al circuito 17.94 millones de toneladas. Si le descontamos el estimado por carry a la campaña 26/27 (5.16 millones) quedaría neto a comercializar 12.8 millones de toneladas bajo este supuesto. En este contexto si al total que resta incorporar al circuito comercial le adicionamos las 5.9 millones ingresadas que se encuentran pendientes de fijación, el total de mercadería sin precio al día 4/11 asciende a 18.7 millones de toneladas.
MERCADO DE FUTUROS (SOJA A3) Y PERSPECTIVAS
Referencias Gráfico SOJA A3 (9-oct al 12-nov):
– Disponible: 9-oct: 372,5 | 23-oct: 365 | 12-nov: 353
– Noviembre: 9-oct: 374,2 | 23-oct: 366,9 | 12-nov: 355
– Enero: 9-oct: 379,1 | 23-oct: 373 | 12-nov: 358
– Mayo: 9-oct: 359,5 | 23-oct: 355,8 | 12-nov: 342,5
Las cotizaciones en nuestro mercado de futuros han acompañado el comportamiento internacional, con oscilaciones menores tanto en las alzas como en las bajas.
Continua una demanda activa sobre Up River y una oferta que, con menos fuerza, sigue abasteciendo las necesidades de la demanda. El volumen que resta ingresar al mercado si bien podemos decir que queda casi 6 meses hasta la nueva campaña, es de magnitud importante, 12,8 millones de tns y resta que se fijen 5,9 millones ya entregadas.
La geopolítica seguirá interfiriendo en el comportamiento del mercado internacional y los tires y aflojes entre EEUU e Irán continuaran teniendo peso. Un acuerdo REAL, tranquilizará definitivamente el mercado energético y eso influenciará tanto en soja como maíz principalmente.
Junto con la geopolítica, el tema clima no queda a un lado. Su comportamiento tanto en Argentina como en Brasil durante el desarrollo de los cultivos será un dato a monitorear.
Todo indica que los excelentes valores que mostro el mercado, en condiciones normales, será difícil volverlos a ver, al menos en corto/mediano plazo. No obstante, insistimos como lo hacemos siempre no solo en soja sino también en trigo y maíz, observar las cotizaciones de futuros y opciones en A3, la paleta de combinaciones es muy amplia.
TRIGO
MERCADO INTERNACIONAL
El conflicto en el Mar Negro venía ocupando el centro del mercado del trigo manteniendo un alto grado de incertidumbre sobre la capacidad exportadora de dos participantes de peso, Ucrania y Rusia, este último el principal exportador mundial. Desde el anuncio del encuentro que se inició en 10/11 en Abu Dabi, donde se espera que se arribe a un acuerdo que posibilite la presencia de un corredor para los granos, se ha generado una fuerte expectativa de distensión del conflicto reflejada en los precios.
A la vez, la baja performance exportadora de EEUU, como así también la oferta que estaría generando Australia y Argentina contribuyeron a la presencia del mismo panorama que se ha presentado para soja y maíz, con una disminución de un 11% en la cotización del contrato diciembre de trigo HRW (Kansas) y 12% el SRW (Chicago) desde el 12/10.
Por supuesto que la decisión de los fondos tuvo su impacto también, incrementando en ambos productos sus posiciones netas cortas (vendedores) de acuerdo a lo informado por CFTC.
Asimismo, recordemos que la última campaña tuvo la particularidad de mostrar aumentos productivos en casi todos los oferentes relevantes de ambos hemisferios, algo que el mercado ya asumió y que no se repetirá en el ciclo en curso, al menos a nivel general, aclaramos porque en Argentina se están observando rindes por encima de la media esperada, calidad al margen.
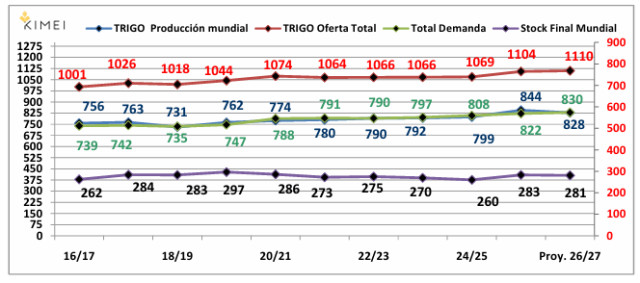
El nuevo informe del USDA correspondiente al mes de noviembre no trajo mayores diferencias a lo que se esperaba. Para el caso de la hoja de balance en USA que comprende la totalidad de los trigos allí producidos, no se registran diferencias notables en relación al reporte anterior. Aunque se proyecta un stock de cierre algo superior, el mismo se encuentra casi un 20% por debajo de la campaña pasada (20,22 mill. vs. 25,04 mill.), como así también es menor en relación a 24/25 (23,26 mill.). Este es un factor a tener en cuenta más allá de lo que sucede a nivel internacional.
A nivel mundial la existencia final crece 4,8 millones explicada centralmente por incrementos productivos en Argentina, Kazajistán, Ucrania y Australia. El USDA también recortó 1 millón de toneladas las exportaciones de Rusia (a 39,0) y de Ucrania (a 11,5).
Como hemos indicado oportunamente, el importante volumen obtenido en la campaña 25/26 atempera el efecto de la menor producción prevista para el próximo ciclo global. Aunque una reducción del ratio stock/consumo es inevitable (de 34,43% en 25/26 a 33,85% en 26/27), este se mantiene por encima del de la 24/25 (32,21 %). Sin embargo, la demanda mundial se proyecta por encima de la producción y viene en continuo aumento desde hace 9 campañas, de 735 a 830 millones de toneladas.
Hacia adelante el resultado de la reunión en la capital de Emiratos Árabes será un factor de insoslayable relevancia ya que aseguraría la posibilidad de disponer sin mayores dificultades de la oferta rusa-ucraniana. Por otra parte, el efecto de El Niño ya presente y con probable intensificación, no ha generado por el momento dificultades en países donde se preveía impactos significativos.
Los vaivenes de la geopolítica con su incertidumbre asociada imprimen el pulso del mercado, que a su vez alimenta el accionar de los fondos intensificando la volatilidad natural del mismo. En ese escenario es dificultoso establecer algún balance de riesgo con un nivel de predicción aceptable.
Fundamentos de suba en Chicago:
– Dificultad para avanzar en las negociaciones que dispongan de la oferta rusa y ucraniana.
– Mantenimiento del ratio stock/consumo proyectado en USA para la campaña en curso.
– Demanda mundial por encima de la producción y en aumento sostenido.
– Eventual impacto de El Niño sobre las áreas productivas.
Fundamentos de baja en Chicago:
– Incremento de posiciones vendedoras por parte de los fondos.
– Acuerdos con cumplimiento en el conflicto del Mar Negro.
Cotizaciones TRIGO HRW (Kansas) – SRW (Chicago) (12-oct a 12-nov):
– Diciembre HRW: 12-oct: 262,81 | 28-oct: 236,26 | 12-nov: 228,64
– Diciembre SRW: 12-oct: 247,01 | 28-oct: 220,09 | 12-nov: 214,68
MERCADO LOCAL TRIGO
Referencias Gráfico Pizarra Trigo Rosario (14/9/26 al 11/11/26):
– Pico hacia el 19/10 en $ 354.600 (USD 234).
– Al 5/11 en $ 313.300 (USD 204).
– Cierre reciente en $ 288.900 (USD 188).
Decíamos en nuestro informe de octubre, que era llamativo el avance que habían tenido los precios frente la proximidad de cosecha. La misma comenzó a llegar y con ella la presión de oferta, tanto por necesidades financieras como de logística. Los precios con comportamiento bajista constante, sobre todo del 20/10 al 12/11. En pesos la baja fue de $ 65.700 y medido en dólares u$ 46 por tonelada.
El tema calidad pareciera está siendo nuevamente un factor importante que juega en la depresión de los precios. La expectativa esta puesta que se vaya estabilizando y mejorando el nivel de proteína en la medida que la cosecha vaya «bajando» (eventos por medio), situación necesaria para que permita al sector exportador trabajar con base de proteína seca entre 11 y 11,5, lo que equivale a 9,5/11 base húmeda.
Por su parte la industria, ante una cosecha próxima pero aún no extendida, sigue ofreciendo premios por distintas calidades, donde los precios oscilan pasados a dólares desde los u$ 230 hasta u$ 265.
Las noticias internacionales que giran en torno a la liberación de trigo del Mar Negro mediando acuerdos entre Ucrania y Rusia siguen siendo un factor que limita las posibilidades de mejoras, aunque no sea inmediata. Que comience a fluir un volumen más que importante que se encuentra retenido como expectativa no ayuda a las cotizaciones.
Por su parte Brasil ha reconocido la necesidad de importar un mínimo de 9 millones de toneladas generando buenas expectativas para Argentina. Tener un piso de 9.5/10 de proteína base húmeda sería lo ideal para entusiasmar a nuestro vecino.
Estamos atravesando el peor momento en cuanto a precios se refiere, última pizarra Rosario equivale a u$ 188 recordando que la campaña anterior llegamos a u$ 175, donde la calidad tuvo y hoy tiene una gran influencia. Pero más allá del tema calidad, la fluida oferta y el tema logística también juegan en la baja del mercado. Seguimos teniendo uno de los trigos más baratos del mundo, pero el mundo también esta pesado. Argelia realizó compras por 600 mil Tns. esta semana, y el precio CIF pagado resultó ser de u$ 13 por debajo de las compras de octubre.
De todas formas, creemos que una vez que la oferta fuerte se vaya reduciendo y apostando a que la calidad vaya experimentando mejoras, es de esperar también que el mercado muestre recuperación. De todas formas no hay que dejar de ver A3, la combinación de futuros con opciones o simplemente opciones, brindan una amplia paleta de oportunidades.
MERCADO DE FUTUROS (TRIGO A3) Y AVANCE COMERCIAL
Referencias Gráfico TRIGO A3 (9-oct al 12-nov):
– Disponible: 9-oct: 224 | 21-oct: 222,5 | 30-oct: 205
– Noviembre: 9-oct: 223,1 | 21-oct: 217 | 30-oct: 205 | 12-nov: 195
– Enero: 9-oct: 229,1 | 21-oct: 223,9 | 30-oct: 215 | 12-nov: 207,7
– Marzo: 9-oct: 234,8 | 21-oct: 229,2 | 30-oct: 222,4 | 12-nov: 214
Análisis Comercial Local
El estado comercial (cifras oficiales sobre declaraciones de compras- BCR) muestra que restan ingresar al circuito comercial 22,45 millones de Tns vs. 24,29 millones del año pasado a la misma fecha. Se llevan comercializadas 5.9 millones de Tns. cifra equivalente a la del año pasado a esta misma fecha y el total de mercadería que aún no tiene precio (lo que resta ingresar al circuito más lo entregado a fijar) suma 23.6 millones de Tns. frente a 26.8 millones del año pasado misma fecha. Ahora habrá que esperar el resultado de la producción, ya que los rindes vistos hasta ahora y como se encuentran los cultivos en el resto del país, hacen suponer que le cifra de producción nacional se puede elevar considerablemente.
MAÍZ
MERCADO INTERNACIONAL
Desde hace aproximadamente un mes el mercado del maíz transitó un camino con tendencia a la baja hasta el día martes pasado. Entre los factores que empujaron este comportamiento encontramos el avance de la cosecha en USA que se encamina hacia el segundo mayor volumen de su historia, detrás de la anterior. Se agrega que la demanda de exportación viene «ralentizada» desde inicio de octubre respecto de la campaña previa. Los fondos realizaron un intenso aporte en este recorrido habiendo liquidado sus posiciones largas e inclusive quedando ahora posicionados cortos (vendedores).
Al igual que en el caso de la soja, sin la presencia de otros fundamentos que pudieran contrarrestar el camino señalado, la caída alcanzó 9% para el contrato diciembre entre el 12/10 y 9/11.
La publicación del informe mensual de oferta y demanda mundial (WASDE) correspondiente al mes de noviembre proyecta una producción de gran magnitud en EEUU, pero inferior a lo que se esperaba atento a una disminución de los rendimientos estimados. En relación al informe de octubre la disminución es de 3,57 millones que a su vez incide en una baja de la existencia final de 2,3 millones. Por otra parte se incrementa la producción en Brasil y Argentina en 2 millones de toneladas en cada caso y estima una reducción de las exportaciones de Ucrania también en 2 millones.
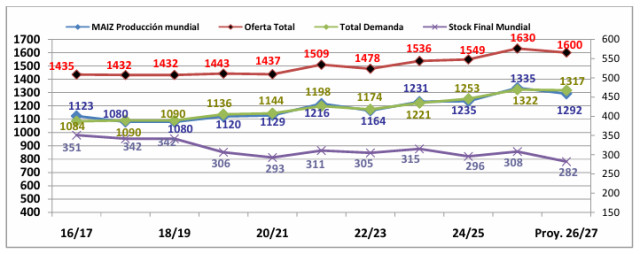
Más allá del impacto inicial con una suba de precios donde el contrato diciembre crece 3,84 dólares, el panorama hacia adelante presenta múltiples aristas. La operación en el CME se relaciona de manera muy estrecha al ritmo de la oferta y demanda de EEUU. El resto del mundo se vincula a partir de sus exportaciones, que se facilitan o dificultan según el comportamiento de los países compradores y de los otros oferentes competidores. En ese sentido, se vuelve interesante remarcar que si bien la performance exportadora estadounidense en el ciclo concluido el 31/08 ha sido extraordinaria, no ha sido suficiente para hacer caer su relación stock/consumo hacia valores semejantes a los encontrados entre los ciclos 20/21 a 24/25. Por supuesto que es más estrecho el ratio que la campaña anterior. No obstante, en simultáneo la misma relación en orden global es la de menor magnitud de las últimas 10 campañas.
Por otra parte, en EEUU la relación de precios soja/maíz ronda 2,5:1 para posiciones cercanas, un valor más alto que el de equilibrio, considerado como de indiferencia para que un cultivo gane superficie a costa del otro. Esto favorece a la soja, aunque falta un par de meses para que comience a definirse la intención de la próxima siembra.
Ahora la atención se concentra en el final de la cosecha en los principales estados productores de EEUU y el seguimiento de su performance exportadora. También influye el desenvolvimiento de los conflictos, particularmente del Mar Negro con su influencia en la capacidad exportadora de Ucrania. Otro ingrediente a valorar es la actividad de los fondos de inversión, que habían pasado a posiciones vendedoras. Los requerimientos para la siembra y el cultivo en Argentina y Brasil, por el momento, no están influyendo en las operaciones.
El balance de riesgo a corto plazo luce con sesgo lateral a bajista.
Fundamentos de suba en Chicago:
– Sostenida performance exportadora de EEUU.
– Sin avances en las negociaciones por el conflicto en el Mar Negro.
– Relación stock/consumo mundial baja, con precios que no la reflejan.
– Relación soja/maíz que favorece a la soja y podría reducir el área de maíz.
Fundamentos de baja en Chicago:
– Condiciones favorables para el cultivo en Sudamérica.
– Fondos incrementando sus posiciones vendedoras.
– Caída del ritmo de las exportaciones de EEUU en el nuevo ciclo comercial.
Cotizaciones MAÍZ CME (12-oct a 12-nov):
– Posición 1 (Roja): 12-oct: 195,76 | 09-nov: 178,04 | 12-nov: 179,03
– Diciembre (Naranja): 12-oct: 190,15 | 09-nov: 172,93 | 12-nov: 174,21
MERCADO LOCAL Y FUTUROS MAÍZ
Referencias Gráfico Pizarra Maíz Rosario (14/9/26 al 11/11/26):
– Máximo hacia el 21/9 en $ 299.000 (USD 197).
– Mínimo hacia el 3/11 en $ 272.934 (USD 177).
– Cierre reciente en $ 275.800 (USD 179).
Los precios pizarra nos muestran la neta tendencia bajista que experimentó el mercado en consonancia con lo que ha ocurrido en el internacional. El mercado se muestra con una buena demanda pero también al igual que en soja, oferta que continúa abasteciéndolo.
Las cotizaciones en nuestro mercado de futuros A3 también acompañaron la trayectoria del mercado internacional, en donde en muchos momentos los movimientos entre un mercado y otro han sido mas leves a la baja para nuestro mercado. Hoy el pase Diciembre/Abril no existe, ambos cotizando prácticamente a la par y algo para tener en cuenta, es que también desapareció el castigo sobre Julio/27 respecto Abril/27 ambos también operando en línea.
No dejar de tener presente estas cotizaciones de futuros en A3 como también las opciones Abril/Julio 27, ya que al igual que en el resto de los productos la paleta de combinaciones en muy amplia.
Análisis Comercial Local
El estado comercial ofrece varias aclaraciones, ya que, si observan las cifras que muestra la SAGyP, y si se aplicaran tal cual las publica, hoy estaríamos prácticamente sin Maíz hasta el empalme. Obsérvese que el neto que resta comercializar es de 334.100 Tns. (algo irrisorio). Partamos de la base que el consumo animal ya esta descontado y trabajamos sobre total de oferta comercial. Dicho esto, queda más que claro que la diferencia esta en el stock de cierre o sea el carry que pasaría a la campaña 26/27, donde indican que el mismo sería de que 9.9 millones de Tns. contra 3.7 millones de la campaña anterior a la misma fecha, con lo cual solo se deberá esperar que esa cifra la acomoden a valores reales.
Algo que, si bien en el cuadro no está explícito, tiene que ver con el sector exportador, al 31/10 los embarques alcanzarían 34.3 millones de Tns. mientras que las compras se encuentrarían en 43.3 millones. Esto tiene a nuestro criterio dos explicaciones, por un lado, mercadería ya comprada y que solo resta que se embarque, y al igual que sucede en trigo, existen ventas del sector exportador al consumo interno que no se netean como tales, de hecho, si se comparara campañas anteriores, se vería el mismo efecto respecto compras/embarques y excedentes.
Fuente: Agrositio