
Brasil, Estados Unidos e India ampliaron la demanda agrícola desde los combustibles. Argentina debate mayores cortes mientras exporta buena parte de sus granos sin transformar.
La discusión argentina sobre biocombustibles suele concentrarse en el porcentaje de etanol que lleva la nafta o de biodiésel que incorpora el gasoil. Pero mientras el país debate esos puntos de corte, algunos de sus principales competidores agrícolas avanzaron varios casilleros más: Brasil, Estados Unidos y ahora India utilizan la política de biocombustibles para crear demanda interna de granos, ampliar la transformación industrial y reducir la dependencia de exportar materias primas.
La diferencia de escala es particularmente visible en el maíz. Brasil utilizó alrededor de 22,4 millones de toneladas para producir etanol durante 2025/26, frente a apenas 1,3 millones ocho campañas atrás. Si se cumplen las proyecciones sectoriales hacia 2033/34, el volumen podría acercarse a 38 millones de toneladas.
Argentina, en cambio, proyecta para 2026 un consumo cercano a 1,9 millones de toneladas de maíz destinado a bioetanol. Es un máximo para la industria local, pero representa menos de una décima parte del volumen que ya procesa Brasil.
La comparación plantea una cuestión que excede ampliamente a la política energética: qué hacer con una producción agrícola creciente cuando el mercado internacional no necesariamente absorberá cada tonelada adicional en las mismas condiciones que durante las últimas dos décadas.

Brasil convirtió al tanque de combustible en otro mercado para el maíz
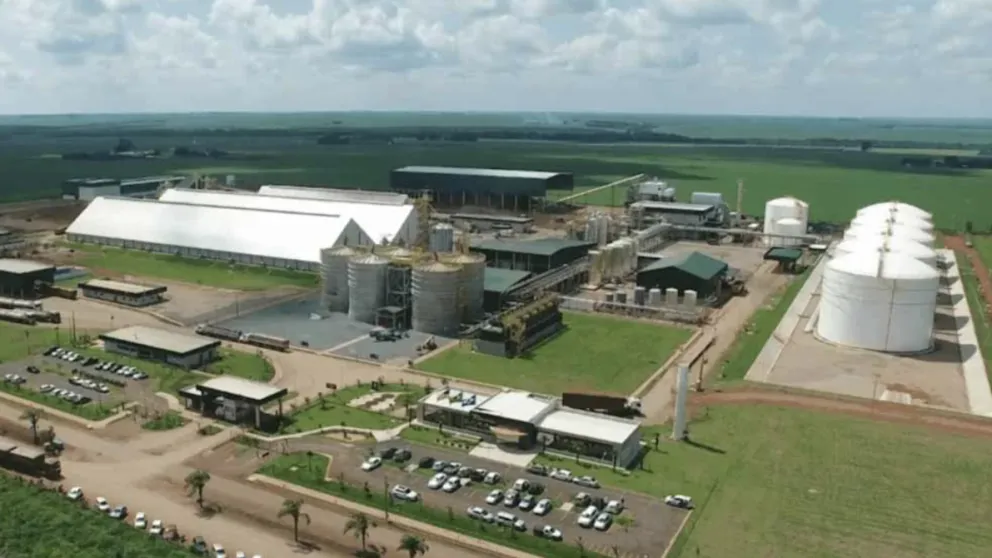
El caso brasileño es probablemente el espejo más directo para Argentina. Según información de CEPEA/Esalq elaborada sobre datos de la Agencia Nacional de Petróleo, Gas Natural y Biocombustibles (ANP), el maíz procesado por las destilerías pasó de 1,3 millones de toneladas en 2017/18 a 22,4 millones en 2025/26.
El crecimiento continúa. Las proyecciones de la industria brasileña llevan la producción de etanol de maíz hasta 16.630 millones de litros hacia 2033/34. Con los rendimientos industriales actuales, esa escala requeriría alrededor de 38 millones de toneladas del cereal.
El resultado es una nueva fuente de demanda que compite por el grano con exportadores, productores de carne y otras industrias. Y el maíz no desaparece completamente del circuito alimentario: la destilación genera DDGS y otros coproductos proteicos destinados a alimentación animal, además del combustible.
La estrategia brasileña también alcanza a la soja. El país mantiene una elevada dependencia de China para colocar poroto, pero el crecimiento del crushing y del biodiésel permite aumentar el consumo doméstico de aceite y generar más harina proteica para exportación. Actualmente Brasil exige 15% de biodiésel en el gasoil, según la ANP.
Estados Unidos e India muestran que no es solamente una estrategia brasileña
Estados Unidos construyó durante décadas un enorme mercado doméstico para el maíz a través del etanol. Pero ahora otra transformación ocurre en soja: la expansión del biodiésel y, especialmente, del diésel renovable incrementó la demanda de aceite y alentó nuevas inversiones en crushing.
S&P Global Energy estimó que la capacidad estadounidense de molienda de soja aumentó alrededor de 20% desde 2022, en un proceso vinculado, entre otros factores, al crecimiento de los combustibles renovables. Más crushing significa mayor demanda doméstica de poroto, pero también mayor disponibilidad de harina proteica para alimentación animal y exportación.
El tercer caso aporta otra dimensión. India alcanzó en 2025/26 una mezcla de 20% de etanol en las naftas, frente a menos de 1,5% en 2013/14. El objetivo E20, originalmente previsto para 2030, se consiguió cinco años antes. La capacidad productiva pasó de unos 4.210 millones de litros en 2014 a aproximadamente 20.000 millones en 2026, según el Ministerio de Petróleo y Gas Natural indio.
India comenzó apoyándose fuertemente en la caña de azúcar, pero su política incorporó también maíz, arroz y otros cereales para ampliar la disponibilidad de materia prima. El gobierno llegó a identificar explícitamente el desarrollo del etanol de maíz como una herramienta para generar demanda adicional y mejores condiciones comerciales para los productores.

Hay otro detalle significativo: Nueva Delhi confirmó en agosto que el etanol utilizado para el programa nacional de mezcla se abastece íntegramente de productores domésticos. Es decir, el programa energético funciona deliberadamente como mercado para producción local.
Cuatro estrategias, cuatro escalas
| País | Política destacada | Impacto agrícola |
|---|---|---|
| Brasil | Etanol de maíz + B15 | 22,4 Mt de maíz procesadas |
| Estados Unidos | Etanol + biodiésel/diésel renovable | Gran demanda de maíz y aceite de soja |
| India | E20 | Expansión de caña, maíz y otros cereales |
| Argentina | Expansión de cortes en debate | Cerca de 1,9 Mt de maíz para etanol |
| Fuentes: ANP, CEPEA/Esalq, USDA, S&P Global Energy y Gobierno de India. |
La discusión argentina: no solamente cuánto cortar, sino cuánto transformar
Argentina tiene una particularidad que vuelve todavía más relevante este debate. Es simultáneamente un gran productor de maíz, uno de los mayores actores mundiales del complejo sojero y posee una importante capacidad instalada de crushing. Pero en maíz continúa colocando una elevada proporción de su cosecha directamente en el mercado internacional.
Ese modelo funcionó particularmente bien cuando la demanda mundial crecía rápidamente. El interrogante aparece frente a un escenario distinto: mejoras constantes de productividad agrícola, expansión productiva de Brasil y Estados Unidos y una China cuyo crecimiento de importaciones ya no puede darse por descontado.
Ahí los biocombustibles adquieren otra dimensión. Cada tonelada convertida localmente genera una cadena distinta a la simple exportación del grano: molienda, fermentación o crushing, logística industrial, energía y coproductos destinados a alimentación animal.
Eso tampoco significa que cualquier mandato de biocombustibles genere automáticamente beneficios. El costo fiscal, el precio del combustible, la disponibilidad de materia prima, las emisiones del ciclo completo, las inversiones necesarias y la competencia con otros usos deben formar parte del cálculo.
India ofrece incluso una advertencia interesante. Después de alcanzar E20, su gobierno informó en julio que todavía no decidió avanzar hacia una mezcla nacional superior al 20% y condicionó cualquier paso posterior a evaluaciones técnicas y consultas con fabricantes de vehículos y compañías petroleras.

Una competencia que empieza antes del puerto
El punto quizás más relevante para Argentina es que Brasil, Estados Unidos e India están intentando resolver dentro de sus fronteras una parte de la demanda que anteriormente dependía mucho más del mercado mundial.
Brasil encuentra un nuevo comprador para su segunda cosecha de maíz. Estados Unidos transforma soja para abastecer una industria creciente de combustibles renovables. India construyó en poco más de una década un mercado doméstico de etanol que pasó de menos de 1,5% a 20% de mezcla.
Incluso Canadá está aplicando una lógica relacionada. Sus Clean Fuel Regulations generan incentivos para combustibles de menor intensidad de carbono y el propio Ministerio de Agricultura canadiense identifica a los biocombustibles como una oportunidad para diversificar la demanda de cultivos como la canola y reducir su dependencia de las exportaciones.

Argentina posee el maíz, la soja, capacidad industrial y conocimiento tecnológico para participar de esa transformación. La diferencia está en la escala. Mientras Brasil ya consume más de 22 millones de toneladas de maíz en sus destilerías e India llegó al E20, el mercado argentino de bioetanol de maíz todavía ronda los 2 millones de toneladas.
Por eso el próximo capítulo legislativo no definirá únicamente algunos puntos adicionales en el surtidor. También determinará qué tamaño puede alcanzar un nuevo mercado doméstico para los granos argentinos y cuánto valor de la cosecha se captura antes de que la producción llegue al puerto.
Fuente: AgroLatam