
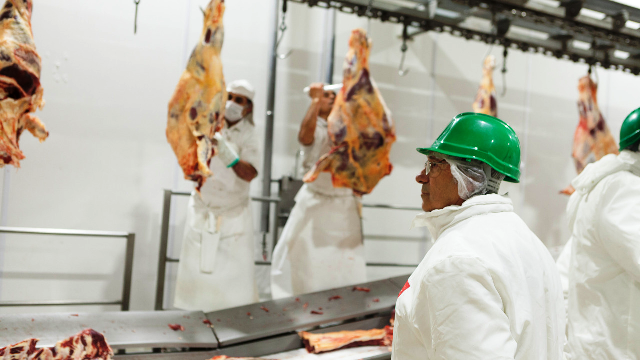
El menor ingreso de carne desde Brasil y el agotamiento del cupo australiano comienzan a modificar el mercado chino. Los precios de algunos cortes ya muestran una fuerte recuperación y Argentina podría contar con una ventana comercial de unos 60 días para ganar participación y mejorar el valor de sus exportaciones.
El mercado chino de carne vacuna empieza a transitar un escenario diferente. La menor disponibilidad de producto de algunos de sus principales proveedores, especialmente Brasil, comienza a impactar sobre los valores de compra, en un momento en que Argentina también enfrenta una menor oferta de vacas para faena.
La mejora de los precios ya se refleja en algunas referencias. Según datos publicados por APEA, en los últimos 15 días el valor FOB del garrón y brazuelo con destino a China pasó de US$ 7.500 a US$ 7.700 por tonelada. Un mes atrás, ese mismo producto se ubicaba en torno de los US$ 7.200, consignó el informe de Lote de Noticias de Rosgan del 15 de septiembre..
La comparación con un año atrás muestra todavía con mayor claridad el cambio de escenario. Para el mismo período de 2025, China pagaba alrededor de US$ 5.400 por tonelada, en un contexto de abundante oferta y fuerte competencia entre los distintos proveedores. El valor actual representa un incremento del 42,5%.
A esta recuperación de los precios se suma una menor disponibilidad de hacienda en Argentina. De acuerdo con datos del SENASA, entre enero y agosto se trasladaron a faena 1,6 millones de vacas, un 13% menos que en igual período de 2025, cuando se habían registrado 1,84 millones de cabezas.
La contracción también se observa en septiembre. Durante las dos primeras semanas del mes, las remisiones a faena sumaron 82.240 cabezas. Al comparar ese volumen con septiembre del año pasado y corregir por los días operativos, la caída interanual alcanza al 15%.
Así, más allá del comportamiento estacional propio de la actividad, la disponibilidad de vacas destinadas a faena muestra este año una reducción significativa.
Brasil, cada vez más lejos del mercado chino
El cambio en la oferta internacional adquiere particular relevancia por la situación de Brasil, hasta ahora el principal abastecedor de carne vacuna de China.
Según los datos de la Aduana china, hasta julio Brasil había colocado más de un millón de toneladas y concentraba el 58% de las compras totales. Argentina se ubicaba en segundo lugar, con el 15%, seguida por Australia, con el 12%, y Uruguay, con el 5%.
Pero los embarques brasileños comenzaron a caer con fuerza. En julio se registró una reducción mensual cercana al 50%, con 82.700 toneladas despachadas. En agosto, el retroceso se profundizó: los envíos se desplomaron otro 80%, hasta apenas 16.100 toneladas.
El escenario se completa con el agotamiento del cupo australiano, que dejó de aportar nuevas partidas a partir de agosto.
Los datos preliminares de la Aduana china muestran que en agosto ingresaron 447.000 toneladas de carnes y menudencias, sin discriminación por especie. El volumen fue 4% inferior al de julio y el más bajo desde diciembre de 2025.
La menor disponibilidad de los principales proveedores podría comenzar a ejercer presión sobre los importadores chinos, especialmente en aquellos segmentos abastecidos tradicionalmente con carne de vaca.
Una ventana comercial con fecha de vencimiento
El nuevo escenario podría representar para Argentina una oportunidad particularmente relevante. Con una fuerte reducción de los embarques brasileños y el cupo australiano agotado, la competencia por abastecer al mercado chino se encuentra temporalmente limitada.
Sin embargo, no se trata de una situación que necesariamente vaya a prolongarse. Las estimaciones del sector ubican en alrededor de 60 días el período durante el cual podría mantenerse esta ventana de menor competencia.
Por eso, las próximas semanas serán claves. Una de las principales incógnitas pasa por determinar hasta qué punto China podrá sostener su consumo recurriendo a los stocks acumulados durante los primeros meses del año.
Según publicó FAXCARNE, sobre la base de datos relevados por OIG+, en agosto se produjo la tercera caída mensual consecutiva de los stocks de carne vacuna almacenados en cámaras refrigeradas de China.
La evolución de esas existencias será uno de los indicadores a seguir de cerca. Si los stocks continúan disminuyendo, podría aumentar la necesidad de nuevas compras. Si, en cambio, resultan suficientes para sostener el consumo durante un período prolongado, la presión sobre los importadores podría moderarse.
Mientras tanto, desde Brasil también se evalúan alternativas para sostener su presencia en el mercado. Entre ellas aparece la posibilidad de modificar las rutas logísticas para extender los tiempos de tránsito y anticipar tanto la operatoria como el cierre de negocios con los importadores chinos.
Argentina, ante el desafío de capturar mayor valor
El escenario tampoco es ilimitado para Argentina. A partir de noviembre, la ventaja que actualmente comparten Argentina y Uruguay podría comenzar a reducirse con el eventual regreso de una mayor competencia, de Brasil y de Australia.
Por eso, la oportunidad no pasa únicamente por colocar más toneladas en China. El desafío para la industria argentina será aprovechar este período de menor competencia para avanzar sobre segmentos de mayor valor comercial y mejorar el precio promedio de sus exportaciones.
La combinación de una menor oferta internacional, una recuperación de los valores y una posible reactivación de la demanda china configura un escenario de interés para el negocio de la carne vacuna.
La ventana, sin embargo, tiene un límite: cuanto antes Argentina pueda aprovecharla, mayor será la posibilidad de transformar una coyuntura excepcional del mercado chino en una oportunidad concreta para sus exportaciones.
Fuente: (NAP)